みずほ楽天カードが2%還元クレカに進化
みずほ銀行が個人向け新プロモーション戦略として「ナットク!みずほ」を始動させ、その第一弾施策として、なんと「みずほ楽天カード」の還元率基本2%を恒久化施策としました!
新ダブルポイントとして、楽天カードの通常付与ポイントに加えて、みずほポイントも同ポイント数が付与されます。
みずほポイントって何だよ?
みずほ銀行の独自ポイントですが「みずほポイントモール」で楽天ポイントのみならずPayPayポイント・dポイント・Amazonギフトカード等に等価交換が可能です。
単純な楽天ポイント2%還元よりも、PayPayやdポイントも選ぶことが出来てむしろ有利ですね。
2%還元にならない利用用途も多い
年会費無料の無条件で常時2%還元って緩すぎるし、どこかに罠があるんではないかと疑いたくなりますが、確かに罠(?)はあります。
でも、この罠はそもそも楽天カードに設定されている条件であり、楽天カードの付与ポイントと同数をダブルで付与するというコンセプトは一貫して変わりません。(=みずほ側の作為ではない)
公共料金や税金払い等は最大0.4%還元に過ぎない!
楽天カードでは公共料金や税金支払等は0.2%還元(500円で1ポイント)となっているので、みずほポイントも同ポイントの付与となり0.4%の還元となります。
この分野に関してはダブルポイントになろうが他クレカを使った方が有利と思われ、みずほ楽天カードに切り替えるメリットはありません。
携帯料金や保険料は最大1%還元止まり!
また、保険料や携帯料金等は楽天カードで0.5%還元に設定されているため、みずほポイントも同数付与され最大1%還元となります。
この分野については更に良い条件のクレカも多数あると思われるものの、一般的には高還元であり「みずほ楽天カード」への切り替えを検討しても良いですね。
電子マネーや決済サービスは還元0%のまま!
楽天カードではnanaco/auPAY/ANA Pay等の電子マネーや決済サービスへのチャージはほぼ還元対象外に設定されているので、みずほポイントも付与されず還元率0%なので切り替えを検討する意味はないでしょう。
(自社グループの楽天Edyだけは0.5%還元に設定されているので、みずほ楽天カードでは計1%還元で有利になると思われます。)
街利用と楽天市場では最強カードに!
でも、上記の用途を避ければ無条件で2%還元になるので、みずほ楽天カードを街利用の物理カードやタッチ決済で主に使えば最強の年会費無料クレカに進化しました!
(あっ、勿論アマゾンやヤフーショッピング等のネット使いでも2%還元ですね)
更には楽天市場で使うことで「楽天カード」としての優遇はそのままにプラスしてみずほポイント1%も還元されるので、街利用のみならず楽天市場ヘビーユーザーにも魅力があるでしょう。
更にとんでもない進化を遂げたのが次!
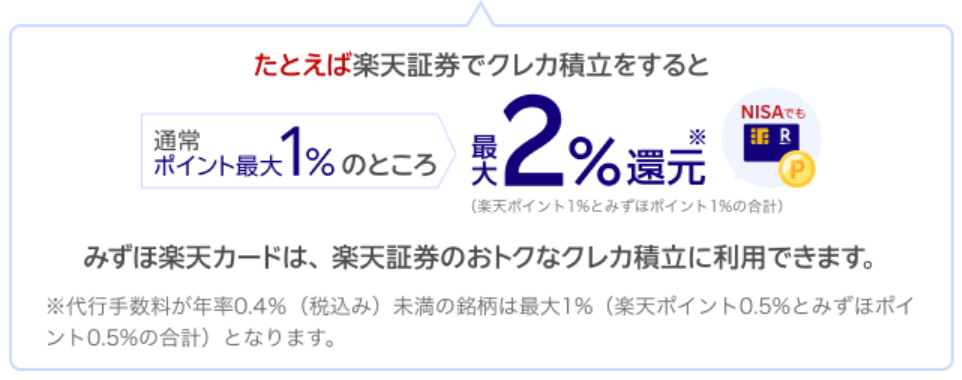
楽天証券でのクレカ積立もダブルポイントで最大2%還元に!
私はこのニュースを最初に見た時に投信積立は当然ダブルポイントの対象外だろうと思ったのですが、なんとそのまんま対象になります!
目を疑いましたが、アイキャッチ画像に転載させて頂いた画像のように楽天カードの公式ページでその旨が堂々アピールされているので間違いありません!
他用途と同じで特別な条件はないので、楽天証券の投信積立で楽天ポイントと同数がみずほポイントとして付与されて最大2%還元となります!
そうは言っても、楽天カード側の条件で1%還元が代行手数料(信託報酬販社取り分)0.4%以上に限定されているので低コスト投信は全て最大2%還元の対象外となります。
しかしながら、代行手数料0.4%未満でも楽天ポイントは0.5%付与されるので、みずほポイントも同数付与されて最低1%還元にはなるのです!
(まあ、信託報酬0.05%台のオルカンを買って2%還元なんて虫の良い話はないですね。それでも1%還元されるなら充分に虫が良い!?)
みずほ楽天カードなら楽天証券のクレカ積立で最低1%(最大2%)還元になるのですから、これを上回る組み合わせを年会費無料の他レギュラーカードから探すのは難しいでしょう。
ネックは引き落としがみずほ銀行限定
になることです。
また、楽天カードを既に2枚保有している人はどちらかを解約しないとみずほ楽天カードに申し込めません。
他にもVISA限定は嫌とか贅沢言う人も対象外ですが、みずほ銀行に口座があるか作ってカード代金の引き落とし先にすることが条件です。
みずほ銀行を普段使いしている人にとっては毎月引き落としがあるだけで他行振込手数料月3回無料やATM手数料優遇が受けられるのでむしろメリットかも知れませんが、特に使っていない人にとっては毎月のカード代金をみずほ銀行に振り込んだり入金する手間が生じますね。
みずほ銀行にとってはそれをやって貰わなければ、出血サービスの2%カードなんて使わせる意味がないってところなので仕方ないですね。
おそらくクレカの儲けを全て捨てても客寄せにして、みずほ銀行の口座をとにかく使わせつつメインバンク化させての預金獲得が狙いでしょう。
で、私はどうしたか?申込済!
手間や使い勝手の悪さを伴う引き落としのみずほ銀行縛りネックも小さくはないのですが、それを上回るメリットが大き過ぎると判断して飛びついて申し込んでしまいました!
この辺りの経緯や判断はみずほ楽天カードが届いて少し使ってからまた書きます。